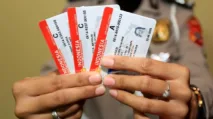

Jakarta — Banyak orang mengira Surat Tanda Nomor Kendaraan (STNK) terdiri dari dua lembar. Padahal, STNK merupakan satu dokumen, sedangkan lembar yang biasanya berada di belakangnya merupakan Tanda Bukti Pelunasan Kewajiban Pembayaran (TBPKP).
Sekilas, STNK dan TBPKP memang terlihat seperti satu kesatuan. Namun, keduanya memiliki fungsi berbeda.
Merujuk ketentuan administrasi kendaraan bermotor, TBPKP merupakan tanda bukti setoran pelunasan kewajiban pembayaran yang telah divalidasi. Sementara itu, STNK merupakan dokumen registrasi dan identifikasi kendaraan bermotor.
TBPKP kerap disebut masyarakat sebagai karcis pajak karena memuat bukti pembayaran kewajiban pajak kendaraan. Dokumen tersebut berawal dari Surat Ketetapan Kewajiban Pembayaran (SKKP) yang mencantumkan besaran kewajiban pembayaran.
Setelah kewajiban tersebut dilunasi, dokumen itu menjadi bukti pelunasan pembayaran.
STNK dan TBPKP punya masa berlaku berbeda
STNK memiliki masa berlaku lima tahun dan perlu diperbarui ketika masa registrasinya berakhir. Namun, pengesahan STNK dilakukan setiap tahun setelah pemilik memenuhi kewajiban pembayaran pajak kendaraan dan SWDKLLJ.
Dalam proses pengesahan manual, STNK dan TBPKP menjadi bagian dari dokumen yang dipersyaratkan. Sementara pengesahan elektronik dapat dilakukan setelah kendaraan terdaftar dalam sistem dan kewajiban PKB serta SWDKLLJ telah dibayarkan.
TBPKP sendiri berkaitan dengan pembayaran pajak tahunan sehingga lembar tersebut diperbarui setiap kali pembayaran kewajiban tahunan dilakukan.
Karena memiliki fungsi berbeda, pemilik kendaraan sebaiknya tidak menganggap TBPKP sebagai pengganti STNK.
Rincian biaya yang tercantum di TBPKP
TBPKP memuat rincian kewajiban pembayaran kendaraan. Komponen yang dapat tercantum di dalamnya antara lain Pajak Kendaraan Bermotor (PKB), Sumbangan Wajib Dana Kecelakaan Lalu Lintas Jalan (SWDKLLJ), serta sanksi administrasi apabila terdapat kewajiban yang terlambat dibayarkan.
PKB merupakan salah satu komponen utama kewajiban kendaraan. Berdasarkan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD), dasar pengenaan PKB berkaitan dengan nilai jual kendaraan bermotor (NJKB) dan bobot.
Bobot tersebut merupakan koefisien yang mencerminkan tingkat kerusakan jalan dan/atau pencemaran lingkungan akibat penggunaan kendaraan.
Sementara itu, SWDKLLJ merupakan sumbangan wajib yang dikelola Jasa Raharja untuk memberikan santunan kepada korban kecelakaan lalu lintas. Besarannya berbeda berdasarkan jenis kendaraan.
Sanksi administrasi dapat muncul apabila pemilik memiliki tunggakan atau terlambat memenuhi kewajiban pembayaran sesuai ketentuan yang berlaku.
Ada tambahan kolom opsen pada TBPKP
Sejak penerapan kebijakan opsen PKB dan opsen BBNKB pada 5 Januari 2025, rincian pembayaran kendaraan di daerah yang menerapkannya dapat memuat komponen opsen.
Tarif opsen PKB dan opsen BBNKB ditetapkan sebesar 66 persen dari pajak terutang. Opsen tersebut merupakan pungutan tambahan pajak yang dikenakan oleh pemerintah kabupaten/kota sesuai ketentuan peraturan perundang-undangan.
Namun, ketentuan tersebut tidak berarti seluruh wilayah Indonesia memungut opsen PKB dan BBNKB dengan cara yang sama.
Di DKI Jakarta, misalnya, opsen PKB dan opsen BBNKB tidak dipungut. Bapenda DKI Jakarta menjelaskan bahwa Jakarta merupakan daerah otonom tingkat provinsi yang tidak terbagi menjadi kabupaten/kota otonom. Karena itu, opsen PKB dan opsen BBNKB tidak dipungut di Jakarta.
TBPKP bukan pengganti STNK
Salah satu hal yang perlu diperhatikan pemilik kendaraan adalah tidak membuang STNK setelah menerima TBPKP hasil pembayaran atau pengesahan tahunan.
TBPKP merupakan bukti pelunasan kewajiban pembayaran, sedangkan STNK merupakan dokumen registrasi dan identifikasi kendaraan.
Untuk pengesahan STNK melalui layanan elektronik, dokumen fisik yang diterbitkan dapat berupa TBPKP, bukan STNK baru. Karena itu, pemilik kendaraan sebaiknya tetap menyimpan STNK dan TBPKP secara bersama-sama.
Dengan memahami perbedaan keduanya, pemilik kendaraan tidak lagi keliru menganggap lembar di belakang STNK sebagai STNK kedua.